
Quem investe em criptomoedas no Brasil vive uma sensação estranha: parte da conta já está fechada, e parte ainda está em aberto, mas tudo segue travado justamente pelo calendário eleitoral. E o mais curioso é que o próprio governo já fez as contas de um lado, mesmo sem ter resolvido o outro.
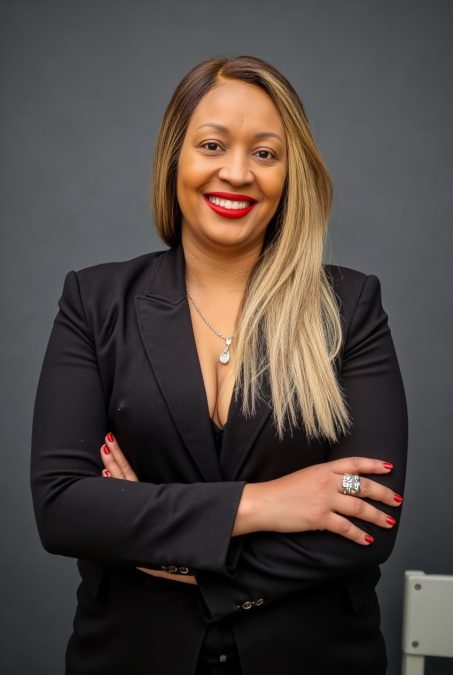
A reportagem do Livecoins conversou com a Contadora Especialista em Reforma Tributária e Ativos Virtuais, Domênica Fernandes, que explicou melhor sobre o assunto.
“Tudo parado aguardando as eleições. E na cripto, isso vale ainda mais — porque além do calendário político, o investidor ainda lida com duas tributações correndo em paralelo, uma já definida e outra não. Quem só olha pro imposto do serviço acha que está tudo resolvido, mas o imposto sobre o lucro da venda continua em aberto“, diz Domênica Fernandes, contadora especialista em criptoativos e Reforma Tributária.
A conta que já está fechada: o imposto sobre o serviço
A Reforma Tributária (Lei Complementar 214/2025) já definiu, há mais de um ano, como fica a cobrança de CBS e IBS sobre os serviços prestados por corretoras e plataformas de cripto: taxa de negociação, custódia, transferência.
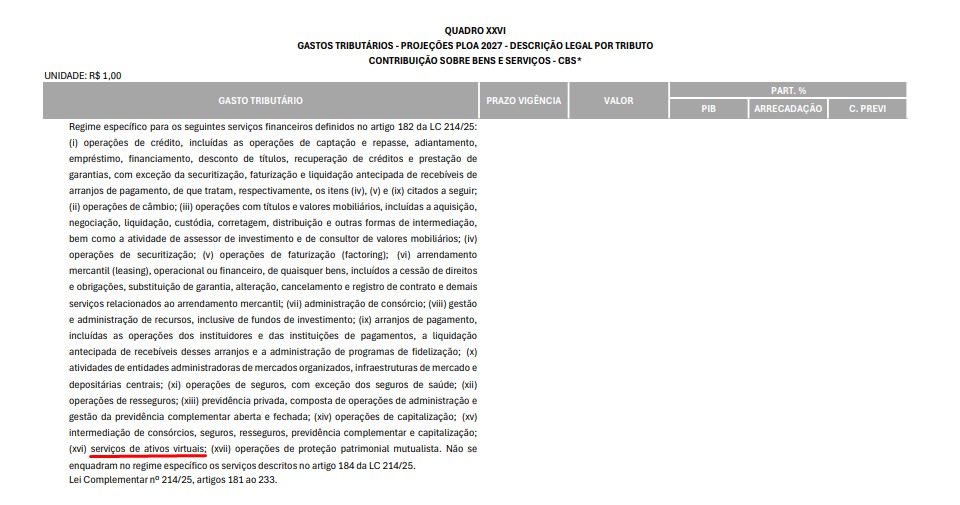
Essa parte está tão consolidada que já aparece no PLOA 2027, o projeto de orçamento do próximo ano: no Quadro de Gastos Tributários, o governo lista o regime específico de CBS para serviços financeiros e cita nominalmente “serviços de ativos virtuais” (item xvi) entre as atividades enquadradas, ao lado de operações de crédito, câmbio, seguros e arranjos de pagamento.
Na prática, essa tributação segue um cronograma que já está calendarizado desde 2025: as alíquotas de CBS e IBS para serviços financeiros começam em 10,85% em 2027 e sobem gradualmente até 2033, incidindo sobre a receita do serviço, não sobre o valor negociado pelo cliente. Isso é regra posta, com decreto regulamentador publicado desde abril deste ano.
A conta que ainda está em aberto: o imposto sobre o lucro do investidor
O Imposto de Renda que o investidor pessoa física paga ao vender cripto com lucro é outra história — e essa, sim, está parada. Em 2025, o governo tentou unificar essa cobrança numa alíquota única de 17,5%, acabando com a isenção de R$ 35 mil mensais, por meio da Medida Provisória 1.303.
A proposta não foi votada a tempo pelo Congresso e perdeu validade em outubro daquele ano. Resultado: continuam valendo as regras antigas — isenção até R$ 35 mil por mês e alíquotas progressivas de 15% a 22,5% acima disso.
O governo nunca escondeu que pretende voltar ao tema por projeto de lei. Só que 2026 é ano de eleição, e os presidentes da Câmara e do Senado adotaram um calendário de “esforço concentrado”, liberando parlamentares para campanha e empurrando qualquer pauta que lembre “aumento de imposto” para depois das urnas. O resultado é o que se chama de “recesso branco”: o Congresso não para oficialmente, mas as sessões esvaziam.
Por que a eleição pesa tanto nesse caso
O primeiro turno das eleições 2026 ocorre já no próximo domingo, em 4 de outubro, e o segundo turno, se houver, em 25 de outubro. A leitura do mercado é direta, segundo a especialista: só depois que a disputa esfriar é que haverá espaço político para reapresentar uma proposta de tributação do ganho de capital em cripto, provavelmente nos mesmos moldes da MP que caducou.
Até lá, ninguém no Congresso quer o desgaste de votar um aumento de imposto às vésperas da urna, ainda mais quando um levantamento recente mostra que 92% dos parlamentares do legislativo não têm sequer uma proposta para o setor, sinal de que o tema não é prioridade de ninguém fora de época de pressão.
Sobre a especialista
Com mais de 20 anos de atuação em auditoria, contabilidade e controladoria, ela tem especialização em contabilidade de criptoativos e na Reforma Tributária.
Assim, Domênica Fernandes é uma contadora no Brasil que tem buscado entender a Reforma Tributária e seus impactos para investidores do mercado cripto.