
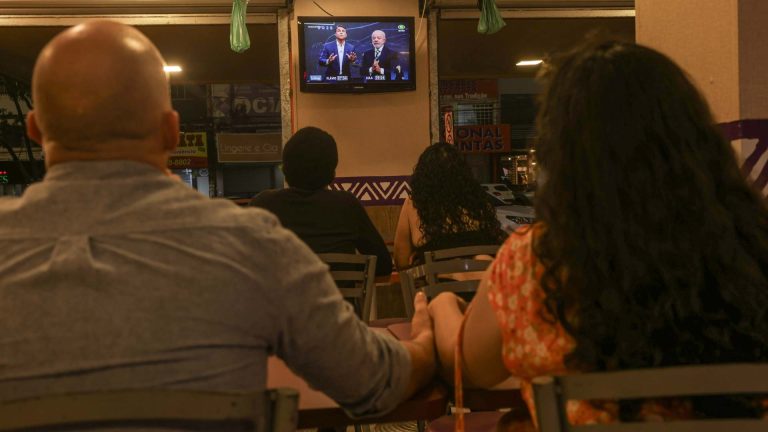
A eleição presidencial de 2026 tornou-se um dos principais catalisadores para os ativos brasileiros, influenciando as expectativas dos investidores em relação à política fiscal, à trajetória dos juros e ao desempenho da Bolsa.
A possibilidade de mudança na condução econômica tem provocado uma reavaliação das perspectivas para diferentes setores, especialmente aqueles mais sensíveis ao custo de capital e à recuperação do consumo doméstico.
Nesse contexto, o resultado eleitoral poderá influenciar diretamente a percepção de risco do país, o comportamento do câmbio e a atratividade relativa dos ativos de renda variável.
Uma eventual vitória de Flávio Bolsonaro, acompanhada de maior credibilidade fiscal, poderia favorecer a queda dos juros de longo prazo e impulsionar setores que permaneceram pressionados pelo elevado custo de financiamento.
Por outro lado, uma reeleição de Lula tende a manter o foco dos investidores na trajetória das contas públicas, na continuidade das políticas atuais e na capacidade do governo de conciliar estímulos econômicos com a sustentabilidade da dívida.
Este relatório analisa os impactos potenciais dos dois cenários sobre o ambiente macroeconômico e os principais setores da Bolsa brasileira, apresentando exemplos de empresas que podem se beneficiar ou demonstrar maior resiliência em cada contexto.
O objetivo é identificar oportunidades e riscos, considerando que a reação dos mercados dependerá não apenas do resultado das urnas, mas também da capacidade do próximo governo de transformar suas propostas em medidas concretas e sustentáveis.
Cenário: Vitória de Flávio Bolsonaro
Uma vitória de Flávio Bolsonaro tende a ser inicialmente recebida com otimismo pelos mercados financeiros, diante da expectativa de uma política econômica mais liberal, maior disciplina fiscal e medidas voltadas à estabilização da dívida pública.
Essa percepção pode reduzir o prêmio de risco brasileiro, favorecer a queda dos juros futuros, valorizar o real e impulsionar a Bolsa, especialmente os setores domésticos mais sensíveis ao custo de capital.
O principal canal de transmissão seria a melhora das condições financeiras. Com juros mais baixos, empresas endividadas poderiam reduzir suas despesas financeiras, enquanto o crédito mais acessível tenderia a estimular o consumo, os investimentos privados e a atividade imobiliária.
Nesse contexto, varejo, construção civil de média e alta renda, locação de veículos e mercado de capitais estariam entre os segmentos com maior potencial de recuperação.
No varejo e no consumo discricionário, empresas como Magazine Luiza (MGLU3), C&A (CEAB3), Assaí (ASAI3) e Vivara (VIVA3) poderiam se beneficiar de uma melhora gradual da demanda e das condições de financiamento.
Na construção civil, Cyrela (CYRE3), Even (EVEN3) e EZTEC (EZTC3) apresentariam exposição à eventual redução dos juros de longo prazo e à recuperação do crédito imobiliário. Já B3 (B3SA3), BTG Pactual (BPAC11) e XP (XPBR31) poderiam ser favorecidos por uma retomada das negociações, das emissões de valores mobiliários e das operações no mercado de capitais.
Empresas de locação e infraestrutura, como Localiza (RENT3), Simpar (SIMH3), EcoRodovias (ECOR3) e Equatorial (EQTL3), também merecem atenção, considerando a sensibilidade de parte de seus fluxos de caixa ao custo de financiamento. Entretanto, o benefício potencial dependerá da estrutura de capital, da geração de caixa e das necessidades de investimento de cada companhia.
No câmbio, a redução do risco fiscal poderia favorecer a valorização do real, contribuindo para aliviar pressões inflacionárias e reduzir custos de importação.
Esse movimento beneficiaria empresas dependentes de insumos importados e poderia reforçar a recuperação do consumo doméstico. Por outro lado, uma moeda brasileira mais forte poderia reduzir parte dos ganhos de conversão cambial de exportadoras e companhias com receitas em dólar.
O principal risco desse cenário é a possibilidade de o mercado antecipar uma melhora fiscal mais expressiva do que aquela que o novo governo conseguiria implementar. A aprovação de medidas de ajuste dependerá da articulação com o Congresso e da capacidade de conciliar a contenção de despesas com as demandas sociais.
Caso as medidas fiscais sejam insuficientes, ou a condução política aumente a percepção de risco institucional, os juros futuros poderão voltar a subir, o real perder força e parte da valorização antecipada pela Bolsa ser revertida.
Em síntese, uma vitória de Flávio Bolsonaro, acompanhada de um programa fiscal crível e executável, poderia favorecer uma reprecificação positiva dos ativos brasileiros, com destaque para varejo, construção de média e alta renda, mercado de capitais e empresas sensíveis aos juros.
A sustentabilidade desse movimento, contudo, dependerá da transformação das expectativas em resultados fiscais e econômicos concretos.
Cenário: Reeleição de Lula
A reeleição de Lula tende a favorecer a continuidade da atual orientação econômica, com maior participação do Estado, manutenção de programas sociais e políticas de estímulo à habitação, à infraestrutura, à indústria e à transição energética.
Nesse cenário, a principal preocupação dos mercados deverá permanecer concentrada na trajetória das contas públicas, na dinâmica da dívida e na capacidade do governo de apresentar um plano fiscal capaz de estabilizar o endividamento.
Caso prevaleçam dúvidas sobre a sustentabilidade fiscal, os juros de longo prazo poderão permanecer elevados, limitando a expansão dos múltiplos das empresas listadas e mantendo o custo de capital elevado.
Esse ambiente tende a favorecer uma postura mais seletiva na Bolsa, com maior atenção à geração de caixa, ao nível de endividamento, à previsibilidade das receitas e à exposição cambial de cada companhia.
No mercado de câmbio, uma percepção de deterioração fiscal poderia pressionar o real, elevando os custos de importação e contribuindo para manter as expectativas inflacionárias mais pressionadas.
Em contrapartida, empresas exportadoras e companhias com receitas relevantes em moeda estrangeira poderiam apresentar resiliência relativa. Embraer (EMBJ3), Suzano (SUZB3) e Gerdau (GGBR4) são exemplos de empresas cuja exposição internacional pode favorecer os resultados em reais diante de uma eventual desvalorização cambial, embora os efeitos dependam dos custos dolarizados, dos preços internacionais e da demanda global.
Na construção civil, a continuidade das políticas habitacionais e dos mecanismos de financiamento voltados à população de menor renda poderia sustentar a demanda por imóveis populares. Nesse contexto, Cury (CURY3) e Direcional (DIRR3) poderiam apresentar maior resiliência relativa em comparação com empresas mais dependentes do financiamento imobiliário de média e alta renda.
O desempenho do segmento, entretanto, continuará condicionado às regras dos programas habitacionais, aos subsídios, aos custos de construção e à capacidade de execução dos projetos.
Setores defensivos e empresas com receitas relativamente previsíveis também podem ganhar relevância. Caixa Seguridade (CXSE3) e TIM (TIMS3) oferecem exposição a negócios com dinâmicas operacionais distintas das empresas mais cíclicas.
Petrobras (PETR4), BB Seguridade (BBSE3) e Telefônica Brasil (VIVT3) também podem ser avaliadas pela geração de caixa e pela capacidade de remunerar os acionistas, considerando suas respectivas avaliações e riscos operacionais.
No caso de Petrobras, decisões de investimento, política de preços e influência do controlador permanecem fatores importantes, impedindo que a companhia seja considerada uma proteção automática contra o risco fiscal.
A continuidade dos programas sociais e das políticas de crédito também poderia sustentar o consumo das famílias de menor renda, favorecendo supermercados, varejo popular e segmentos ligados à habitação.
Entretanto, se os juros permanecerem elevados, empresas endividadas e atividades dependentes de financiamento poderão enfrentar maiores despesas financeiras, menor demanda e restrições à expansão dos negócios.
O principal risco desse cenário seria a ausência de medidas suficientes para conter o crescimento da dívida pública, prolongando a pressão sobre os juros e o câmbio.
Por outro lado, uma equipe econômica bem recebida pelo mercado, acompanhada de medidas fiscais críveis e de uma trajetória mais previsível para as contas públicas, poderia reduzir o prêmio de risco e favorecer uma recuperação mais ampla dos ativos brasileiros, inclusive dos setores domésticos mais sensíveis aos juros.
Em síntese, a reeleição de Lula tende a manter a política social e os estímulos setoriais como elementos relevantes para a economia, mas o comportamento da Bolsa dependerá principalmente da condução fiscal.
Na ausência de uma melhora consistente das expectativas, empresas exportadoras, negócios com geração de caixa previsível e companhias menos alavancadas poderão apresentar maior resiliência relativa, enquanto setores dependentes de juros menores poderão enfrentar dificuldades para sustentar uma valorização expressiva.
Conclusão
A eleição presidencial representa um importante fator de reprecificação para a Bolsa brasileira, sobretudo em um ambiente marcado por juros elevados, incertezas fiscais e diferenças relevantes de desempenho entre os setores.
Uma vitória de Flávio Bolsonaro, caso acompanhada de um programa fiscal crível e de capacidade de articulação política, poderia favorecer a redução do prêmio de risco, a queda dos juros futuros e uma recuperação dos segmentos mais sensíveis ao custo de capital, como varejo, construção de média e alta renda e mercado de capitais.
Em um cenário de reeleição de Lula, a continuidade das políticas sociais e dos programas de estímulo à economia poderia sustentar determinados segmentos de consumo e habitação.
Entretanto, a ausência de uma perspectiva consistente de estabilização da dívida pública poderia prolongar a pressão sobre os juros e o câmbio, aumentando a importância de empresas exportadoras, negócios com geração de caixa previsível e companhias com balanços sólidos.
Independentemente do resultado eleitoral, a variável determinante para o desempenho dos ativos será a condução da política econômica nos meses seguintes.
As expectativas podem provocar movimentos expressivos no curto prazo, mas a sustentabilidade de uma valorização dependerá da evolução dos fundamentos, dos resultados corporativos e da capacidade de execução do próximo governo.
Diante desse cenário, entendemos que a estratégia de investimento deve combinar a identificação de oportunidades setoriais com uma gestão disciplinada de riscos.
A diversificação entre empresas domésticas e exportadoras, a atenção à qualidade dos balanços e o controle da exposição a setores excessivamente sensíveis aos juros podem contribuir para reduzir a dependência de um único desfecho eleitoral.
Assim, a prioridade deve ser preservar o patrimônio e manter flexibilidade para aproveitar oportunidades, ajustando gradualmente as posições à medida que o cenário político e econômico se torne mais claro.