
- Saifedean Ammous citou o brasileiro João Paulo Mayall ao lado de estudos da Fidelity e da Charles Schwab para defender o Bitcoin como dinheiro.
- Segundo o levantamento de Mayall, a volatilidade anualizada do Bitcoin caiu de 97,3% para 44,3%, ficando em agosto apenas 1,5 vez acima da do ouro.
- Mayall prepara o livro 5,000 Years Is Enough, que critica o papel monetário do ouro sob a perspectiva da Escola Austríaca de Economia.
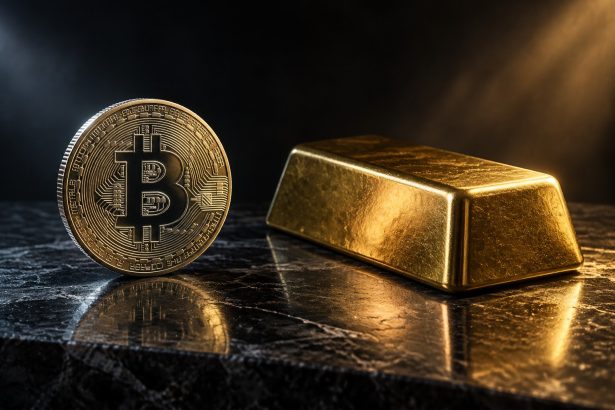
Saifedean Ammous publicou nesta terça-feira (13) uma resposta ao professor Lawrence White, da George Mason University. No livro Better Money, White sustenta que a oferta fixa deixa o bitcoin volátil demais para funcionar como dinheiro.
Para rebater a tese, Ammous reuniu 5 levantamentos, entre eles estudos da Fidelity e da Charles Schwab e o cálculo do empresário João Paulo Mayall, cofundador da QR Capital e responsável pelo QBTC11, primeiro ETF de bitcoin da América Latina, que mostra a volatilidade de 1 ano do bitcoin em apenas 1,52x a do ouro.
O debate
O artigo saiu no X e responde a uma indicação do próprio White. Ammous, que publicou “O Padrão Bitcoin” em 2018 e soma mais de 1 milhão de livros vendidos, tinha afirmado que nunca viu um argumento coerente contra a oferta fixa do bitcoin, e o professor sugeriu o capítulo 6 de Better Money: Gold, Fiat, or Bitcoin?, lançado em 2023 pela Cambridge University Press.
Ammous agradeceu e chamou a obra de primeira tentativa coerente que encontrou de sustentar essa crítica, só que disse continuar não convencido.
A tese de White é que o ouro leva vantagem sobre o bitcoin porque, quando a demanda pelo metal sobe, as mineradoras ampliam a produção e ajudam a segurar o poder de compra. Ammous inverte o argumento.
Se uma oferta que responde à demanda fosse virtude, questiona, o cobre, o ferro ou a prata teriam vencido a competição monetária, já que todos foram dinheiro antes e acabaram substituídos pelo ouro justamente por serem mais fáceis de produzir.
Os números do próprio ouro reforçam o ponto, segundo o economista. Dados do World Gold Council mostram que o estoque de ouro cresceu em média 1,7% ao ano nos últimos 25 anos. Na década de 1970, quando a onça saiu de US$ 35 para US$ 800, a oferta cresceu 1,34% ao ano, e na década seguinte, com o preço recuando para US$ 380, cresceu 1,39%.
Ammous resume a crítica com uma analogia. Atribuir a vitória do ouro à sua pequena elasticidade de oferta, escreve, é como dizer que Usain Bolt venceu os 100 metros porque desacelerou perto da linha de chegada.
Onde entra o dado brasileiro
White escreveu no livro que a volatilidade do bitcoin não caiu à medida que seu valor de mercado cresceu. Para Ammous, a afirmação provavelmente já estava errada quando foi publicada e hoje é muito difícil de sustentar.
É nesse trecho que o economista escreve que J. P. Mayall “mostrou que a volatilidade realizada de 252 dias do bitcoin caiu para apenas 1,52 vez a do ouro”.
O levantamento, publicado pelo brasileiro no X em 7 de outubro, calcula a volatilidade de 1 ano dos 2 ativos desde 2013. Em março de 2018, o bitcoin oscilava 9,4x mais que o ouro. Desde então, a volatilidade do bitcoin caiu de 97,3% para 44,3%, enquanto a do ouro subiu de 10,3% para 29,2%, no ano em que o metal registrou sua maior queda diária desde 1983. Em agosto, a razão entre os 2 chegou a 1,50x, a menor da série.
Mayall antecipou a objeção de que a aproximação se deve à alta da volatilidade do ouro, e não à queda da do bitcoin. Mesmo que o metal voltasse à volatilidade mediana de 2000 a 2024, a distância hoje seria de 3x, menor que qualquer leitura anterior a 2025. “A volatilidade já convergiu, a alocação ainda não”, escreveu J. P. Mayall.
A resposta de Ammous também cita o paper de Kim-Oanh Do na Borsa Istanbul Review, que aponta queda da volatilidade diária e spreads mais estreitos no mercado de bitcoin entre 2012 e 2025, além de um estudo de Huda Aldhahi com dados horários.
Na conclusão do artigo, Ammous afirma esperar que a monetização do bitcoin continue produzindo saldos maiores, mais liquidez e menos volatilidade. Para ele, a volatilidade da fase de transição não descreve o destino.
Os estudos por trás do dado
O cálculo citado por Ammous não é um trabalho isolado.
Cofundador da QR Capital, gestora vendida em 2025, Mayall estruturou o primeiro fundo multimercado 100% em bitcoin do Brasil, em 2020, e o QBTC11, em 2021, além de ter sido responsável por um dos primeiros projetos de tokenização de valores mobiliários aprovados no sandbox regulatório da CVM. Em paralelo, publicou 4 papers no SSRN, a plataforma de pesquisa acadêmica da Elsevier, que formam a base de suas análises sobre moeda, bitcoin e ouro:
- Bitcoin as Validation of the Regression Theorem: An Austrian Synthesis with Szabo and Ammous, que argumenta que o bitcoin valida o teorema da regressão de Ludwig von Mises e dialoga diretamente com a obra de Ammous. O paper compara ouro, moeda fiduciária e bitcoin em 11 propriedades monetárias, incluindo uma criada por Mayall, a salabilidade prática.
- The Paradox of Gold Reserves: How Foreign Central Banks’ Gold Holdings Create Indirect Exposure to U.S. Treasuries, que mostra como o ouro guardado por bancos centrais estrangeiros mantém esses países expostos aos Treasuries americanos por 7 canais estruturais, dos quais a repatriação do metal resolve só 1.
- Inflation: Unraveling the Impact of Monetary Expansion and Interest Rates, escrito com o economista Gerson de Souza Júnior, que trata a inflação como expansão da oferta de moeda, e não como simples alta de preços, comparando EUA e Brasil ao longo de décadas.
- An Asymmetric Weighted Moving Average for Monetary Aggregates: Evidence from the United States and Brazil, também com Gerson de Souza Júnior, que propõe uma média móvel ponderada assimétrica para medir agregados monetários, com evidências dos EUA e do Brasil.
O julgamento do ouro
Questionado sobre por que reúne tantos argumentos contra o ouro, Mayall conta que os papers são a espinha dorsal de um livro que está por vir, intitulado 5,000 Years Is Enough: The Case Against Gold and the Future of Money, com o subtítulo A Prosecution Through the Lens of the Austrian School of Economics.
“O ouro está sendo desmonetizado, e está repetindo o caminho que a prata fez depois do fim do bimetalismo, em 1873. A prata também foi dinheiro por milênios, até aparecer um dinheiro mais duro. O livro é um julgamento do ouro pelas lentes da Escola Austríaca.”
O projeto também é pessoal. “Minha família acredita no ouro há 6 gerações. Eu fui o primeiro a passar essa convicção pela régua austríaca, e o ouro não sobreviveu ao julgamento”, diz J. P. Mayall.